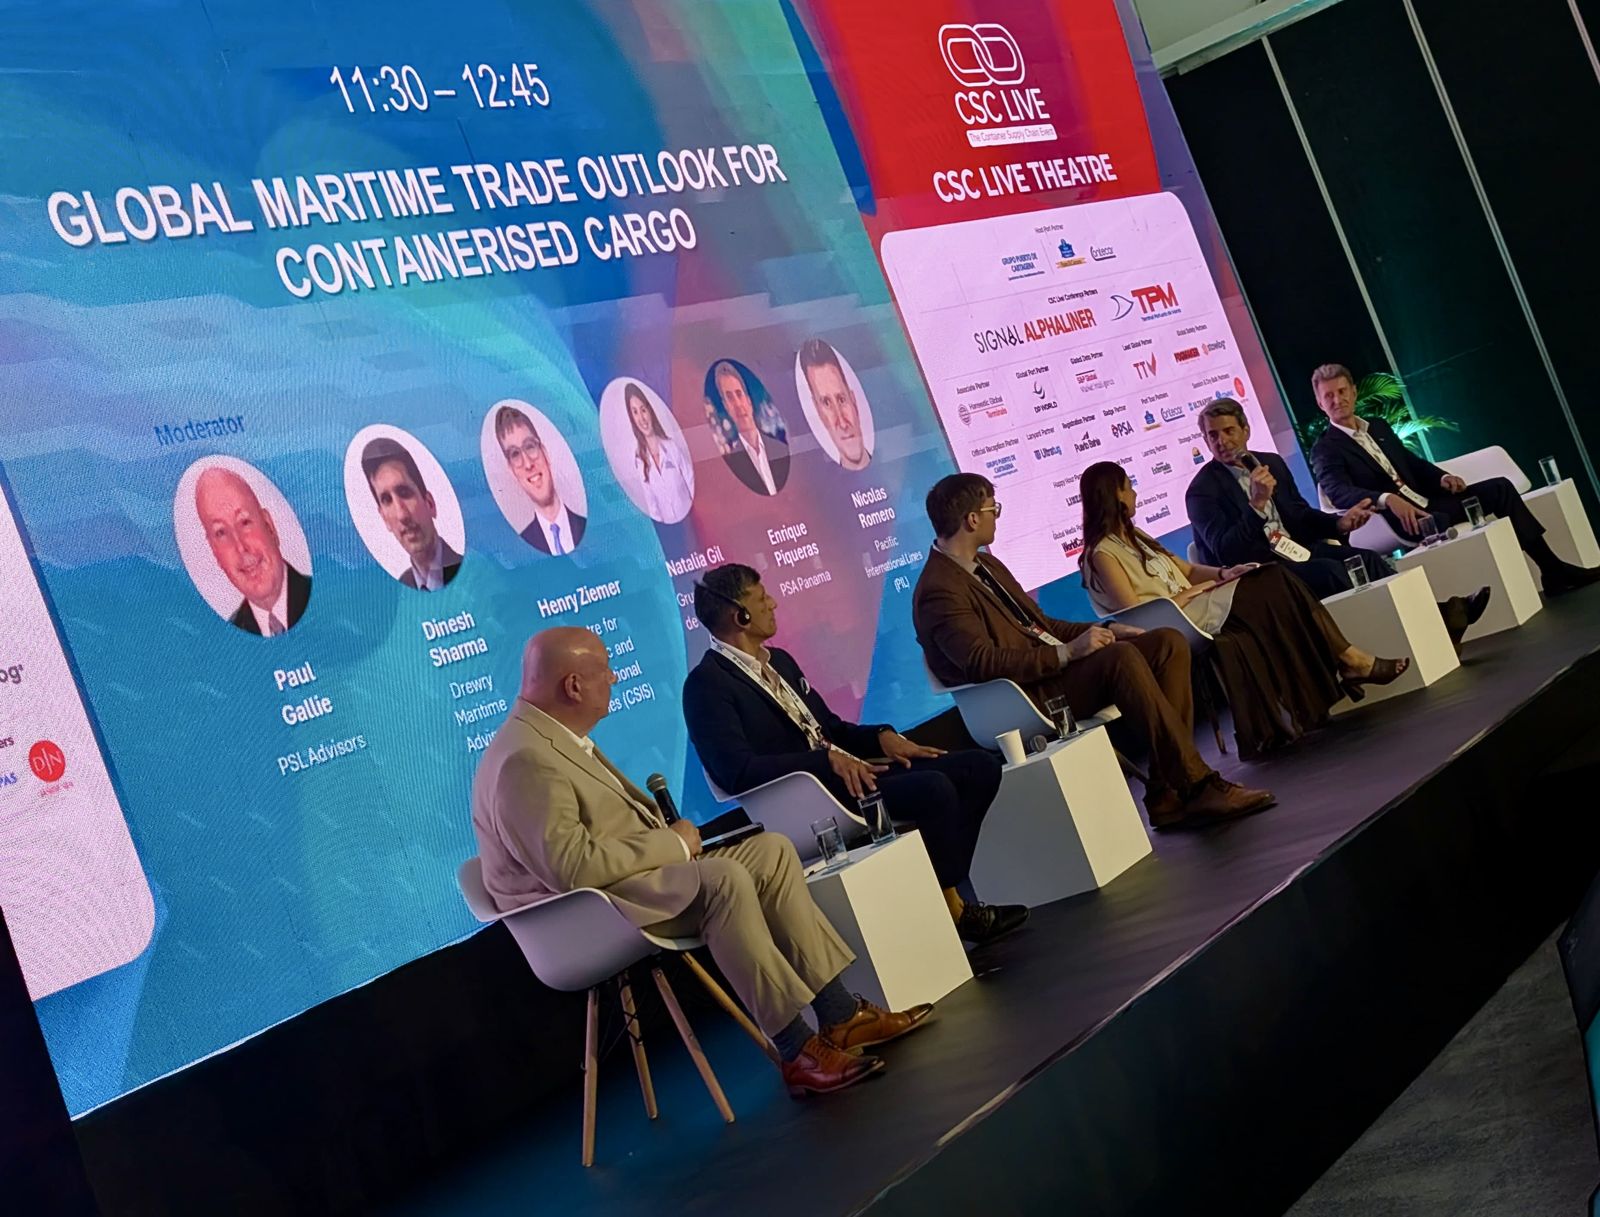
En los siete años transcurridos desde que TOC Américas se realizó por última vez en Cartagena, los volúmenes globales de carga contenerizada llena han caído cerca de 10% por debajo de donde estarían de no haber ocurrido las múltiples disrupciones que han golpeado a la industria desde 2018, según Dinesh Sharma, director en Drewry Maritime Advisors.
La investigación de Sharma midió el crecimiento desde 2018 frente a las proyecciones de dónde la industria imaginaba que estaría hoy la última vez que se reunieron en Cartagena. Predecir el futuro, dijo, no era ni es fácil. Los hubs de transbordo crecieron en promedio cerca de 6% al año durante ese período, frente a aproximadamente 3% en los puertos de entrada (gateway) y 1.5% en las economías subyacentes a las que sirven. La ineficiencia, señaló, ya no se limita a los grandes hubs de transbordo: también se está trasladando a los puertos de entrada, dejando el volumen total movilizado por América Latina un estimado 2–3% por debajo de su proyección de 2018. El desempeño varía marcadamente según el mercado, agregó Sharma: México y Brasil crecen más lentamente, mientras que Colombia registra un fuerte gasto de los consumidores y un aumento de los salarios reales, con Perú, Chile y Ecuador siguiendo un patrón similar.
Al ofrecer una perspectiva geopolítica sobre el rumbo de la industria, Henry Ziemer, del Centro de Estudios Estratégicos e Internacionales (CSIS) en Washington, dijo que la situación política actual solo complica aún más el panorama comercial. Ziemer argumentó que las Américas se están volviendo estratégicamente importantes precisamente porque el resto del mundo se ha vuelto más violentamente disputado. “Creo que las Américas se están convirtiendo en una cobertura clave, una cobertura geopolítica, en un mundo más conflictivo”, dijo.
Un tira y afloja por la propiedad
Esa atención, dijo Ziemer, no está exenta de costos. El creciente interés de Washington en la infraestructura de la región aumenta las probabilidades de que las decisiones portuarias queden atrapadas en la política en lugar de la lógica comercial. “Quién controla los puertos y la infraestructura marítima importa ahora más que nunca”, dijo, advirtiendo que las agencias estadounidenses no siempre tienen visibilidad completa sobre quién realmente posee u opera una instalación determinada. “Los puertos a veces pueden quedar atrapados en una especie de tira y afloja donde distintas agencias actúan con información imperfecta sobre las estructuras de propiedad, sobre el control operativo”, dijo.
Quién ganará las próximas licitaciones de Panamá
El ejemplo más claro de Ziemer fue Panamá, que mantiene arreglos provisionales en Balboa y Cristóbal a través de APM Terminals y TiL mientras se prepara para licitar dos nuevos puertos. “Existe una expectativa por parte de la administración de Estados Unidos de que una empresa estadounidense básicamente recibirá uno de esos puertos”, dijo. Cuestionó si esa expectativa coincide con el mercado: “¿Serán la opción más competitiva? ¿Cumplirán con las especificaciones que busca el gobierno panameño?”. Para Ziemer, ese es el riesgo más agudo, no el costo del capital. “El verdadero dilema no está tanto del lado del financiamiento, sino en la pregunta de qué países y qué empresas están entregando la capacidad de infraestructura”, dijo.
Leer el dinero, no las banderas
Otros panelistas leyeron la misma incertidumbre en términos más comerciales. Natalia Gil, líder de investigaciones económicas en Grupo Puerto de Cartagena (GPC), dijo al panel que las cifras de capacidad ocultan cada vez más las diferencias en conectividad y confiabilidad. El análisis de su equipo sobre rutas en el Caribe y Panamá entre 2023 y 2026 encontró que una naviera cambia una ruta, un servicio o un parámetro de un servicio en promedio cada 3.9 días, y que los trimestres más difíciles para Cartagena, incluida la sequía del Canal de Panamá y las disrupciones en torno al Estrecho de Ormuz y el Canal de Suez, fueron también los trimestres en que el puerto ganó más nuevos servicios.
Nicolas Romero, gerente regional para América Latina en Pacific International Lines (PIL), dijo que la naviera está rediseñando sus buques en función de las limitaciones de la región en lugar de esperar a que los puertos se pongan al día: “tomamos el reto de adaptar la flota a las necesidades de la terminal”. Enrique Piqueras, director ejecutivo de PSA Panamá, argumentó que el mayor cuello de botella en la mayoría de los países latinoamericanos se encuentra fuera de la puerta de la terminal, un problema que, según dijo, ha visto repetirse en Perú, Colombia, Argentina y Panamá. “No te la da el puerto … la competitividad te la da el entorno”, dijo.
Consultado por un miembro del público de la Autoridad del Canal de Panamá sobre cómo interpretar hacia dónde se dirige la geopolítica, Ziemer señaló que había que mirar no los anuncios sino los flujos de capital, y hacia países con vínculos existentes con Washington como Panamá, Colombia y México. Sharma coincidió en que el trasfondo político era real, sin importar quién ocupe la Casa Blanca. “Tanto si a uno le gusta la administración actual como si no, el resultado ha sido una gran sacudida”, dijo, señalando un giro desde estructuras arancelarias integradas hacia marcos comerciales bilaterales de menor duración que agregan volumen de corto recorrido a los puertos sin necesariamente agregar rentabilidad. Pero al ser consultado sobre dónde estaba aterrizando realmente el capital, señaló sus propios datos en lugar de las intenciones de Washington: “Si solo miramos las expansiones que están ocurriendo dentro de América Latina, la gran mayoría son expansiones brownfield”.
La brecha entre ambas lecturas volvió a evidenciarse cuando a Sharma se le preguntó cómo pondera la geopolítica frente a sus propias proyecciones. “Simplemente tomamos lo que dice Henry y lo convertimos en números”, dijo.